「倉庫会社」は、もう看板の半分に過ぎない。
三菱倉庫は、トータルロジスティクスへ営業体制を組み替え、不動産は「資産回転型」で稼ぎ、さらに蓄電池まで仕込みに入った。
ただし今上期は、海外子会社の失速がそのまま営業利益に刺さった。
一方で、政策保有株の売却が最終利益を大きく押し上げ、PLの表情はかなり歪んで見える。
1 まずは数字で全体像をつかむ(2025年4月〜9月:中間期)
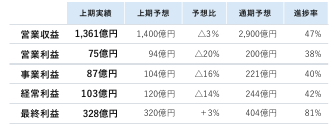
中間期の営業収益は1,361億円(前年同期比+1%)。
トップラインは粘った。
だが、営業利益は75億円(△16%)、経常利益は103億円(△11%)、事業利益は87億円(△21%)と、稼ぐ力は後退した。
上期の進捗率で見ると、通期予想に対して営業収益47%、営業利益38%、経常利益42%と、利益の進みが明らかに遅い。
それでも親会社株主に帰属する中間純利益は328億円(+101%)と倍増した。
理由は単純で、政策保有株の縮減が進み、投資有価証券売却益が大きく膨らんだからだ。
営業で稼いだ増益ではない。
ここが今期の読みどころで、「営業は弱いが、最終は強い」という「ねじれ」が起きている。
2 通期予想は下方修正、ただし最終利益だけ上方修正
上期を踏まえて、会社は通期予想を組み替えた。
・営業収益:2,800億円(期首予想2,900億円から△100億円)
・営業利益:160億円(△40億円)
・事業利益:183億円(△38億円)
・経常利益:206億円(△38億円)
一方で、親会社株主に帰属する当期純利益は450億円へ上方修正(+46億円)。
「政策保有株の対純資産比率を20%未満に落とす」ため、売却額を450億円以上へ引き上げ、その売却益(概ね440億円程度)を織り込んだ格好だ。
営業側を下げ、資本側で上げる。
今期はこの色が濃い。
3 物流事業:国内は踏ん張るが、海外が重い
物流事業の営業収益は1,189億円(+1%)と増収を確保したが、営業利益は62億円(△11%)と減益になった。
中身を見ると、国内単体は概ね前年並みで踏ん張っている。
営業体制も「地域別」から「カテゴリー別」へ切り替え、倉庫単体ではなく「トータルロジ」に寄せている。
問題は海外だ。
米国子会社(Cavalier Logistics)が米国通商政策の影響や新規施設の立ち上がり遅れで低調、中国子会社も景気減速で弱い。
ここが上期の最大の痛点になった。
4 国際運送取扱:単価下落+為替の「円換算逆風」、数量で埋める
国際運送取扱は、運賃単価の下落がまず重い。
それに加えて、会社資料では「為替円高の影響」がマイナス要因として挙げられている。
ここは誤解が生まれやすい。
足元のニュースで見える為替水準が円安基調でも、「前年同期比の平均レート」や「円換算の基準」が円高方向に動けば、決算上は「円高影響(=円換算で目減り)」として表現される。
つまり、「今の相場観」と「決算で語られる為替影響」はズレることがある。
結果として上期は、取扱数量の増加でカバーする展開になった。
ただ、このカバーがどこまで効くかは、下期の運賃水準と荷動き次第だ。
5 港湾運送:航路再編が追い風、ここは明確に強い
港湾運送は、航路再編の影響でコンテナ荷役取扱が増え、営業収益は増加。
物流の中でも、上期の「分かりやすい勝ち筋」がここに出た。
景気や運賃に左右されがちな国際運送に比べ、港湾は取扱増が利益に繋がりやすい。
ポートフォリオの下支えとして重要だ。
6 不動産事業:稼ぎは安定、資産回転型は予定通り進捗
不動産事業は営業収益179億円(+1%)と増収、営業利益も55億円と概ね前年並み。
ただし事業利益は減益で、前期に売却案件があった反動が出た。
一方で会社が力を入れる「資産回転型ビジネス」は計画通りに進んでいる。
賃貸集合住宅の売却など、「回して稼ぐ」案件を積み上げているのが今のフェーズだ。
投資計画(2025年度)は期首736億円に対し、上期の進捗は309億円(進捗率42%)。
内訳を見ると、不動産の成長投資は進捗率が高い一方、物流の成長投資はM&A成約がなく進みが鈍い。
ここも上期の特徴になった。
7 政策保有株の縮減:稼ぐ前に、まず資本を軽くする
上期の政策保有株売却額は366億円。
対純資産比率は25.4%まで低下した。
会社は2026年3月末までに「20%未満」を掲げ、今年度の売却額を450億円以上へ引き上げた。
日経新聞でも、「米中子会社の不調で減収・営業減益だが、政策保有株の売却などで最終増益を見込む」と報じられている。
この通り、今期の最終利益は「資本政策の成果」の比重が大きい。
投資家としては、ここをポジティブに評価しつつも、「売却益は毎期出る利益ではない」点を冷静に区別したい。
8 株主還元:増配方針を維持しつつ、自己株買い+優待まで乗せる
通期予想は営業側を下げたが、株主還元方針は崩していない。
・経営計画期間中は毎年増配
・DOE(株主資本配当率)を4%以上へ引き上げ
・400億円以上の機動的な自己株式取得(方針)
・今期の自己株取得は200億円、上期で約100億円を取得済み(原則消却予定)
加えて、株主優待制度も導入する。
保有株数・継続保有期間に応じて電子マネーを付与し、長期保有を促す設計だ。
9 新規事業:蓄電池が「第3の柱」になれるか
今回いちばん面白いのは、蓄電池事業への参入だ。
遊休地に大型蓄電池を設置し、卸電力市場や需給調整市場で取引して収益を得るモデルで、2027年度以降に全国7カ所を順次稼働させる計画になっている。
先行投資は埼玉・神奈川で約200億円。
初年度(2027年度)収益は約2億円と小さいが、2030年度の収益見通しは7カ所合計で約100億円を掲げる。
日経新聞でも「2030年度までに400億円超を投じ、物流・不動産に続く第3の事業に育てる方針」と報じられている。
物流・不動産という「重たい資産」を持つ会社が、電力インフラの周縁で稼ぐ。
この絵は三菱倉庫らしい。
さらに脱炭素の取り組みも進む。
日経新聞では、賃貸倉庫のように自社で電力契約できない拠点でも、非化石証書の購入で再エネ由来とみなす取り組み(環境価値の調達)を始めたと報じられている。
蓄電池と合わせて、「物流×エネルギー」の接続を現実にしに来ている。
10 投資家が見るべき3つの論点
① 海外子会社の回復が今期最大の課題
上期のブレーキは、ほぼ海外に集約される。
下期は「回復の初速」を確認したい。
② 最終利益の強さを、営業の強さと混同しない
政策保有株の売却益は評価しつつ、営業利益が戻らなければ企業価値の芯は太くならない。
③ 蓄電池の収益化シナリオの現実度
2030年度100億円という数字は魅力的だが、規制・市場設計・運用ノウハウが揃って初めて立ち上がる。
KPI(稼働開始時期、投資額、収益の立ち上がり)を四半期ごとに追いたい。
まとめ
三菱倉庫の上期は、「営業で減速、資本で加速」という決算だった。
海外子会社の不調で営業利益は減益。
一方で政策保有株の縮減が進み、最終利益は強く見える。
だが、ここから先の見どころは「売却益」よりも、海外の立て直しと、資産回転型ビジネスの積み上げ、そして蓄電池の立ち上げに移る。
物流・不動産に続く第3の稼ぎが本当に育つのか。